九号公司发布2026年第三季度报告,交出一份颇具争议的成绩单。钉科技注意到,公司季度营业收入75.85亿元,同比增长14.10%,但归属于上市公司股东净利润3.43亿元,同比下滑37.18%,呈现典型的“增收不增利”局面。
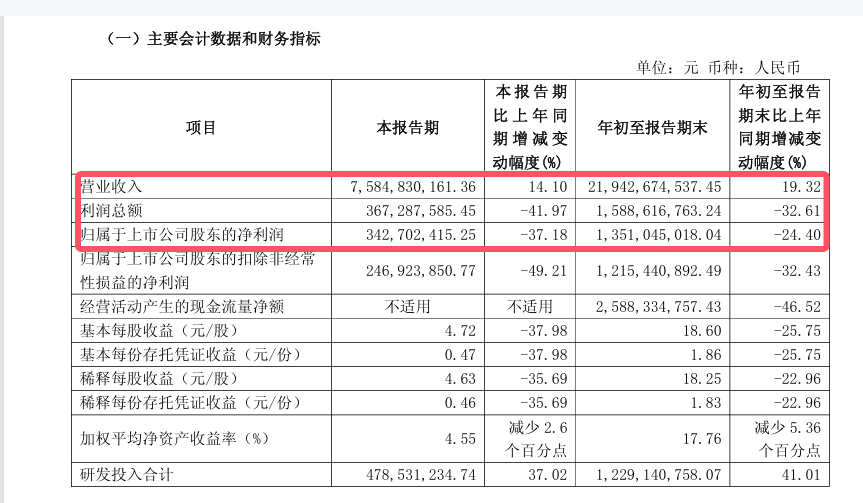
来源:九号公司2026年三季报
单看盈利数据,外界可能会心生疑问,这家智能短交通龙头,增长的含金量还在吗?但钉科技注意到,透过财报不难发现,三季度九号公司利润承压“情有可原”,具体来看:
一方面是外部环境扰动,欧元、美元汇率下行带来约0.86亿元汇兑损失,叠加上游大宗原材料涨价,抬升产品生产成本;另一方面来自企业的主动投入,本季度加大智能短交通、服务机器人研发迭代,研发投入同比大增37.02%,再叠加股份支付费用0.32亿元,多重力量共同压制了当期利润,盈利回落并非产品竞争力出现恶化。
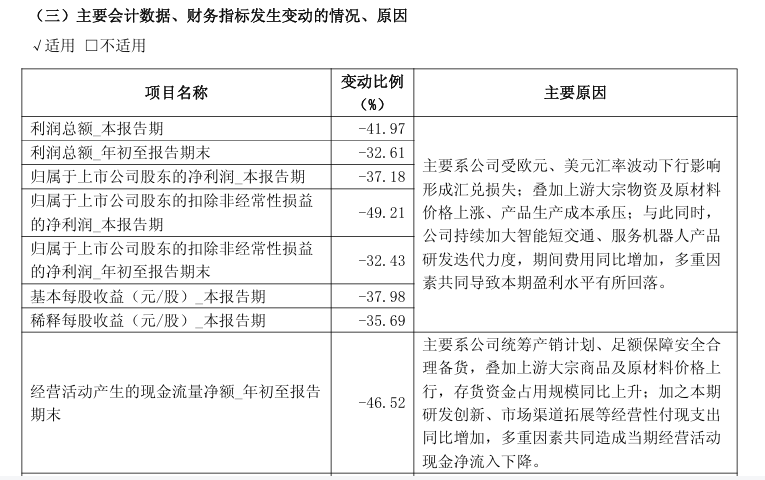
来源:九号公司2026年三季报
跳出利润指标审视业务结构,钉科技注意到,九号的核心主业电动两轮车基本盘反而愈发稳固。三季度公司电动两轮车销量达到180.96万台,实现收入50.77亿元,撑起公司绝大部分营收。在国内两轮电动车行业价格内卷的大环境下,公司核心品类销量持续走高,意味着市场份额仍在稳步向上,主业的抗风险能力得到进一步强化。
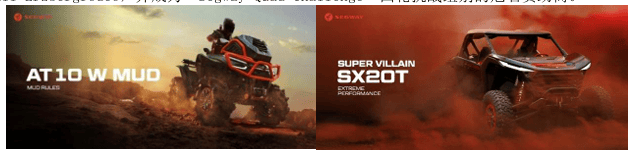
另一方面,多品类产品矩阵的价值正在逐步兑现。除电动两轮车之外,自主品牌零售滑板车销量47.42万台,收入9.98亿元;全地形车销量9987台,收入3.93亿元;ToB销售收入1.82亿元;配件及其他收入9.35亿元。两轮车仍是压舱石,滑板车、全地形车和ToB形成多点支撑。丰富的产品组合能够平滑单一赛道的周期波动,这正是九号区别于不少同行的护城河。
多品类背后,是全球化渠道的深度布局。钉科技注意到,九号公司半年报显示,其电动两轮车国内累计出货量已超1300万台,电动滑板车累计出货量超1,600万台,智能割草机器人第100万台下线;线下电动两轮车门店超过11500家,产品进入Walmart、Costco、Best Buy、MediaMarkt、Lowe's等全球渠道。渠道越深,新品越容易落地,单一品类的波动也越容易被对冲。
当然也要看到,亮眼的全球化布局是一把双刃剑。海外市场是九号重要的增长引擎,却也让公司直接暴露在汇率波动的风险之下。汇率属于短期外部扰动,不会改变海外市场扩张的大趋势。虽然短期要承担汇兑带来的业绩阵痛,但全球化也为企业打开更大的长期成长天花板。
钉科技认为,消费科技行业的竞争,不是一场单季度利润的短跑,而是综合实力的马拉松。持续加大研发投入,短期会吃掉利润,但换来的是技术储备、专利积累与新品迭代能力。愿意为未来投入,恰恰是科技企业维持竞争力的关键。
综合来看,九号三季度盈利下滑,是外部环境扰动叠加战略投入带来的阶段性现象。短期增收不增利不必过度悲观。核心品类份额提升、多品类布局见效、全球化持续推进,九号公司业务基本盘更加扎实,长期向好的基本面并未发生改变。