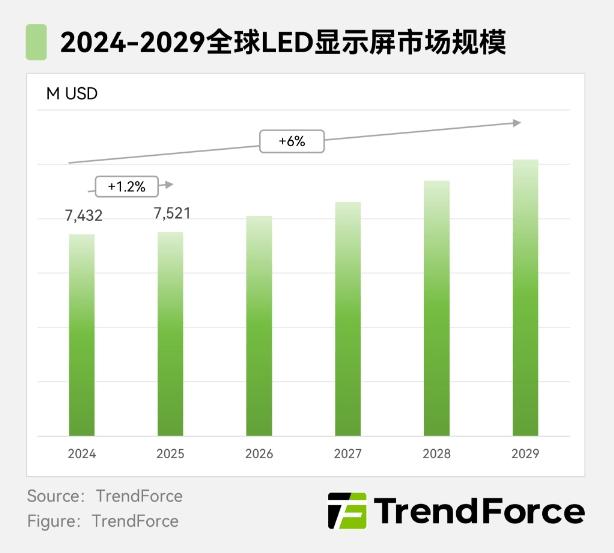
2026年的LED显示市场,大盘还在增长,但长得很克制。钉科技注意到,TrendForce集邦咨询预估,全年全球LED显示屏市场规模微幅增长至76.60亿美元,同比仅升2%。
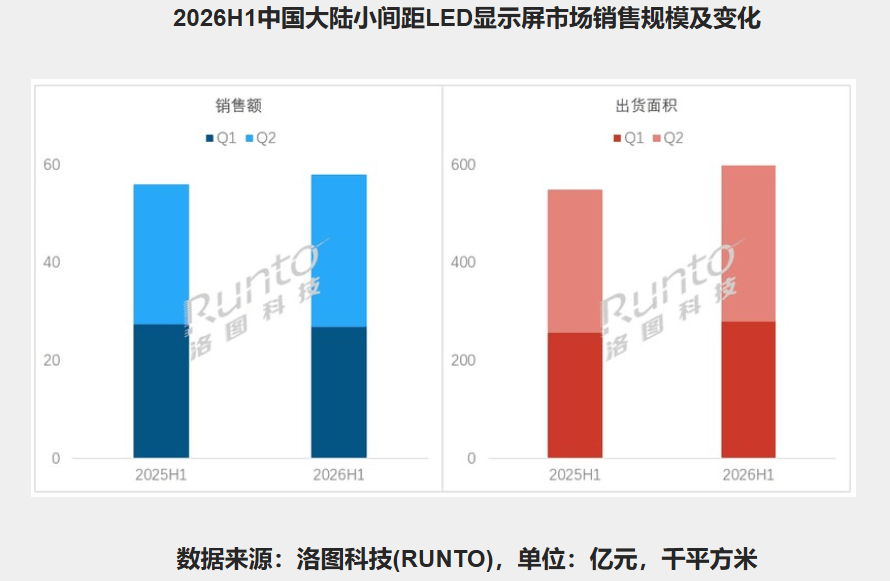
另外,洛图科技数据显示,国内小间距市场上半年销售额58.0亿元,同比增长3.5%,出货面积59.9万平方米,增长9.0%,但均价降至9682元/平方米,同比下跌5.0%。当行业终于结束“量增额减”的阵痛,LED企业靠什么守住利润?
三季报把这个问题摆到了台面上。钉科技注意到,洲明科技前三季度营收55.60亿元,同比微降1.13%,归母净利润2199.27万元,同比骤降82.57%,第三季度单季出现阶段性亏损。
利亚德前三季度营收42.16亿元,同比下降20.47%,归母净利润1.25亿元,同比下降55.22%,但毛利率逆势升至31.95%,第三季度单季毛利率达35.98%,同比提升4.49个百分点。
洲明的压力来自“规模惯性”与“价格重力”的拉扯。境外营收占比接近57%,出口规模仍是基本盘,但小间距均价下行直接压缩了规模红利的兑现空间。汇兑损失前三季度合计1.86亿元,进一步放大了利润波动。洲明的选择是在规模底盘上做“止血与修复”,同时把“LED+AI”作为中期战略。
利亚德则用收入换结构。营收下降超过两成,但毛利率反向抬升,说明低毛利业务的收缩和高价值场景的聚焦正在同时发生。近年来,利亚德积极拓展电影屏、会议一体机、LED球幕显示系统等市场。战略上,利亚德在稳固显示业务基本盘的同时,拓展海外市场和新应用场景,培育具身智能、无人机等前沿技术在文旅、安防、体育等场景的落地应用,培育新增长动能。
从行业来看,一方面,洛图科技数据显示,小间距CR4从2025年同期的67.1%微降至65.6%,头部集中度出现松动,但并非龙头失势,而是COB技术路线崛起让部分先发布局者获得了挤进牌桌的窗口。另一方面,面板大厂正在改写供给侧的成本曲线,京东方、TCL华星、惠科携COB产能入场,规模效应持续拉低价格。集中度仍在高位,但“谁在高位”不再是一道固定的答案。
行业未来并不悲观。Omdia预测2026至2030年全球LED显示面板营收复合增速11.6%,洛图科技预测国内小间距市场未来五年复合增长率为6.2%。可以看到,市场变的会是结构,通用场景将见顶,而视频会议、XR虚拟拍摄、文旅沉浸等将接棒。
总之,LED显示竞争已经从“谁卖得更多”切换到“谁能在更低的均价下,守住更厚的盈利底盘”。整体市场仍会增长,但利润会越来越集中地流向那些不靠低价也能站住脚的公司。