近年来,家电业承压前行,拓展B端业务成为头部企业的共识。
作为“规模”最大的家电企业,美的集团B端业务的发展情况,具备风向标意义。钉科技注意到,2026年上半年其“商业及工业解决方案”板块收入达到666.66亿元,同比增长3.3%,逼近700亿元关口,占总营收2600.42亿元的约25.64%。
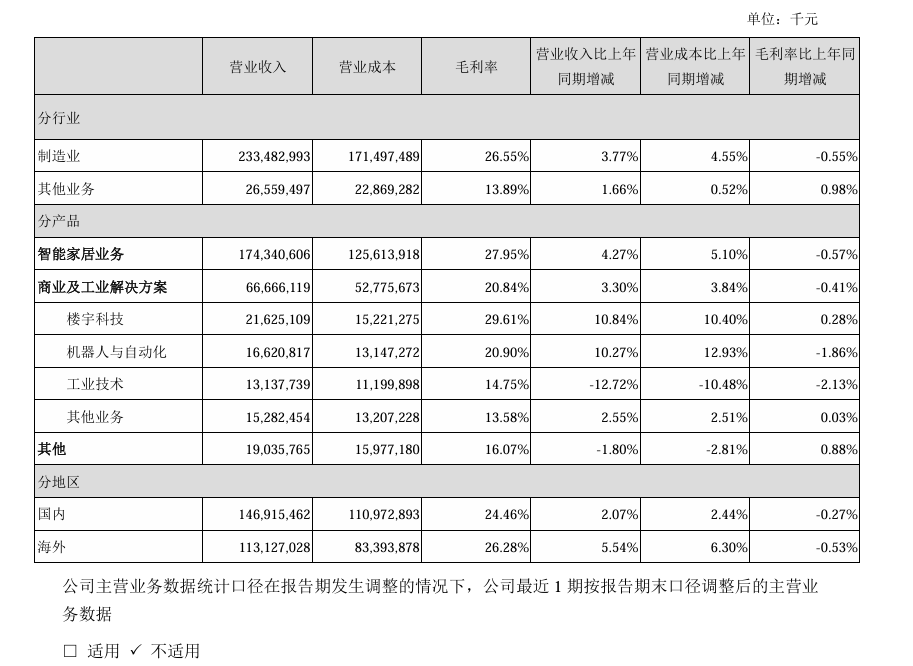
来源:美的集团2026年中报
对于一家以家电起家的制造巨头而言,这个水平已经不能简单用“多元化尝试”来概括,而是实实在在的第二增长曲线。
先看规模与占比。666.66亿元的半年度收入,在A股制造企业中已属头部水平,即便放在全球工业自动化与楼宇科技赛道中,也具备一定分量。钉科技注意到,25.64%不仅高于2020年方洪波披露的18.5%,也延续了向2025年26.8%靠拢的趋势。C端家电业务依然是美的的基本盘,贡献着最大的收入体量和稳定的现金流,但B端业务已经从“锦上添花”变成了“结构支柱”。
再看内部结构,美的To B业务并非铁板一块,而是呈现出明显的分化。钉科技注意到,上半年楼宇科技收入216.25亿元,同比增长10.84%,毛利率达到29.61%,是三大子板块中盈利质量最高的部分,受益于数据中心液冷需求爆发和老旧电梯更新改造等结构性机会。机器人与自动化收入166.21亿元,同比增长10.27%,库卡中国收入贡献占比超过30%,国内机器人销量份额升至行业第二,说明本土化整合正在见效。相比之下,工业技术收入131.38亿元,同比下降12.72%,主要受家电零部件需求偏弱拖累。这恰恰说明,To B业务同样有周期、有竞争、有不确定性,并非一旦布局就能线性增长。
那么,700亿元是什么水平?放在家电巨头的转型语境中,美的的To B业务无论是规模还是占比,都较为领先。它的领先不仅体现在收入数字上,更体现在板块的完整性和战略的清晰度上,楼宇科技、机器人、工业技术三条线各自对应不同的下游场景,既有硬件,也有系统能力。这种结构让美的在B端市场具备了较强的抗风险能力和交叉协同空间。
但领先不等于终局。后续格局走向仍需要观察。一方面,工业技术的下滑提示我们,B端业务与宏观需求、地产周期、制造业投资高度相关,波动难以避免;另一方面,库卡机器人面临全球竞争加剧,楼宇科技也要应对国内基建和商业地产的调整。美的能否在保持C端基本盘稳定的同时,让B端业务持续贡献两位数增长,并维持合理的毛利率,才是真正的考验。