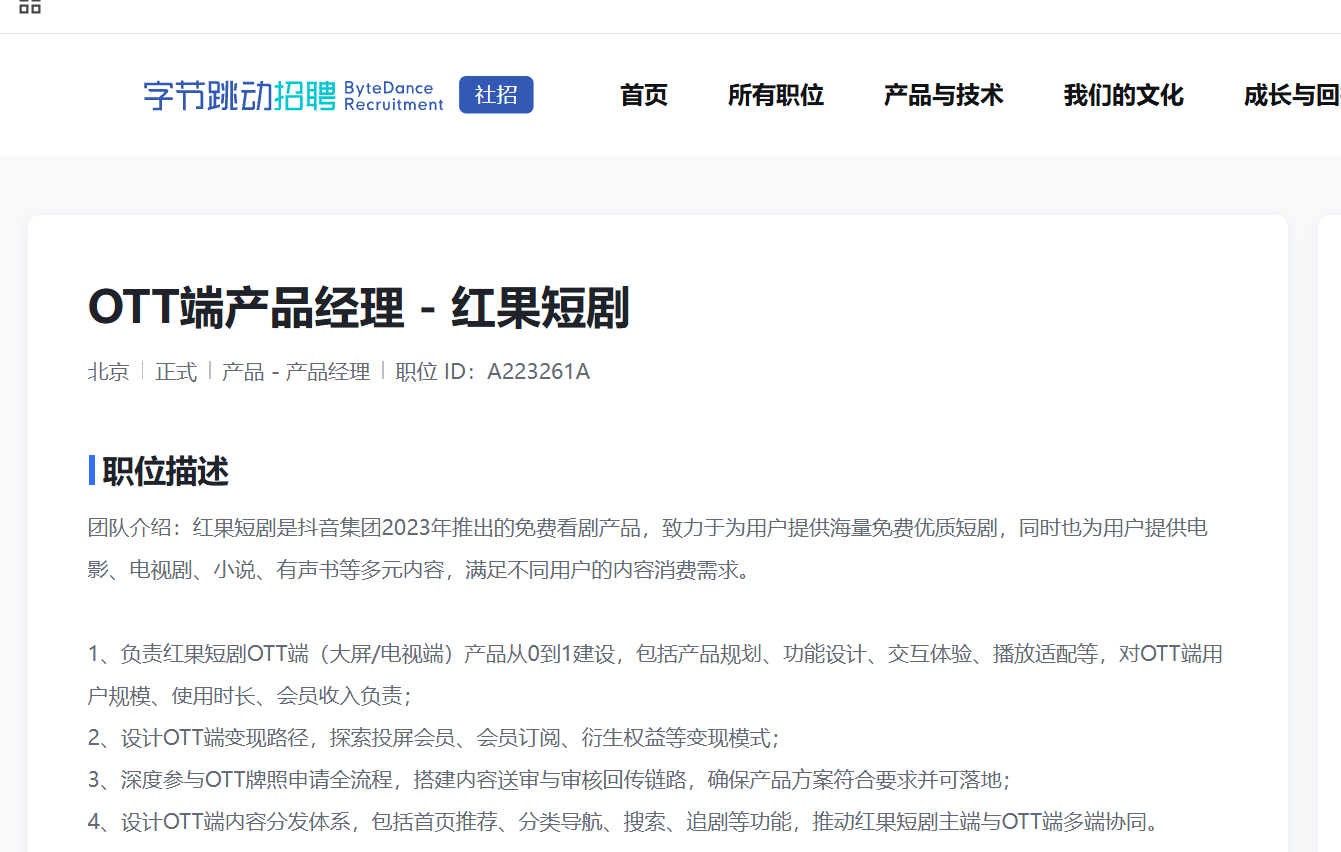
日前,一则红果短剧OTT端产品经理的招聘信息引发外界关注。
按照招聘需求,这一职位负责红果短剧OTT端(大屏/电视端)产品从0到1建设;设计OTT端变现路径,探索投屏会员、会员订阅、衍生权益等变现模式;此外要深度参与OTT牌照申请全流程,设计OTT端内容分发体系,包括首页推荐、分类导航、搜索、追剧等功能,推动红果短剧主端与OTT端多端协同。
消息本身并不令人意外,意外的是时机。钉科技注意到,按照洛图科技的数据,2026年中国电视市场零售量已跌至2500万台的历史低位。另外,OTT行业正深陷营收缩水与用户增长触顶的“转型焦虑”。一个在移动端如日中天的玩家,偏要往一个公认的“下行通道”里走,红果到底看到了什么?
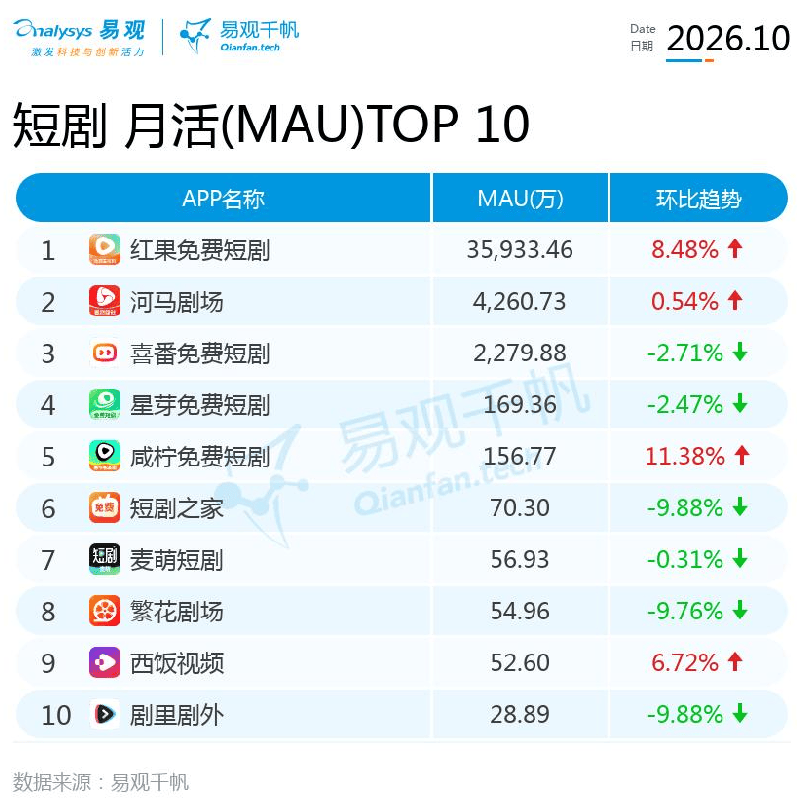
先看红果的内容实力。按照易观千帆的数据,截至2026年10月,红果免费短剧月活3.59亿,人均单日使用时长108.67分钟,是第二名的两倍以上。
短剧对用户注意力的抓取能力,已经在手机屏幕上被反复证明。钉科技认为,大屏要的不是“更长的内容”,而是“更低的进入门槛和更强的停留理由”。红果的短剧库和推荐逻辑,恰恰提供的就是这种“打开就看、不想看就划走”的消费节奏。把已经跑通的吸引力平移到客厅,逻辑上并不跳跃。
钉科技注意到,过去多年,OTT的商业模式高度依赖开机广告和会员套娃,用户打开电视先看广告,想看的內容被拆进不同的收费包里,信任在一次次“付费陷阱”中被消耗殆尽。
一个被收费模式反复“教育”过的市场,恰恰是红果“免费+广告分账”模式最肥沃的土壤。如果这套逻辑在大屏端成立,并且能探索出更多符合各方利益的商业模式,OTT的价值评估坐标系将从“收割存量用户的付费意愿”,转向“经营家庭场景的注意力增量”。
电视行业的下行,反过来放大了这条鲶鱼的冲击力。零售量2500万台固然是十年新低,但OTT家庭渗透率在70%以上,存量电视的激活与运营远未饱和。行业真正缺的不是屏幕,而是一个能让用户重新愿意打开电视的理由。
钉科技注意到,2025年底,有关部门就召开座谈会,推动短剧、中剧登上大屏,并探索“保底+分成”的大屏点播分账体系,政策窗口正在打开。红果此时入局,一方面是在存量硬件上寻找新的流量出口,另一方面也是在倒逼既有玩家重新审视,当“套娃收费”走到尽头,大屏的商业模式还能怎么长出来?
当然,大屏不是手机端的简单放大。牌照申请、内容审核、家庭多人场景的交互适配,都是必须跨过的门槛。但鲶鱼的意义不在于它第一天就吃掉谁,而在于它让水池里所有鱼都不得不重新调整姿势。电视大屏等了太久的“爆发”,或许不会以硬件销量回升的方式到来,而是以有人终于找到“让用户愿意回来”的方式到来。红果能不能成为那个人尚未可知,但它至少把如何让用户回归客厅这个问题摆上了台面。